Les derniers mois de l’année approchent à grands pas. Pour des millions d’Américains travaillant en entreprise, cela signifie qu’il est temps de s’inscrire annuellement à l’assurance maladie. Cette année, cependant, il existe une meilleure façon : Soins communautaires par la Société Médicale CrossFit.
Qu’est-ce que CommunityCare ?
CommunityCare n’est pas une assurance maladie. Il s’agit plutôt d’une solution de soins de santé à financement participatif où les membres se soutiennent mutuellement. Le programme a été créé par CrossFit Medical Society en partenariat avec Santé des foules et a été construit pour les CrossFitters.
Mais même s’il ne s’agit pas d’une assurance maladie par définition, la plateforme de financement participatif CommunityCare est là pour vous accompagner lorsque vous rencontrez de grosses factures liées à votre santé. Il ne peut tout simplement pas garantir que vos frais médicaux seront couverts.
Bien sûr, même si l’assurance « garantit » le paiement de vos dépenses de santé, combien de fois avez-vous entendu parler de demandes refusées ?
Qui peut s’inscrire à CommunityCare ?
CommunityCare est exclusivement disponible pour les CrossFitters. Autrement dit, si vous avez un identifiant CrossFit, vous êtes éligible pour vous inscrire… tout comme votre famille.
Cependant, CommunityCare n’est pas ouvert aux consommateurs de tabac (définis comme une consommation quotidienne pendant une période de 3 mois ou plus, passée ou présente).
Comment fonctionne Community Care ?
Ok, donc vous êtes éligible s’inscrire à CommunityCare. Vous vous demandez probablement comment fonctionne ce financement participatif.
Très bien, tout d’abord tu vas créer un compte et postulez pour y adhérer. Ce faisant, assurez-vous d’utiliser le code « SPIN » pendant le processus d’inscription pour économiser de l’argent (nous en saurons plus plus tard).
Une fois approuvé, vous accéderez à la plateforme et à l’application CommunityCare. Dans l’application, vous aurez la possibilité de créer un événement de santé et de soumettre vos factures.
Pour les factures importantes et planifiées (comme les interventions chirurgicales, les laboratoires ou l’imagerie coûteuses), vous en informerez CommunityCare à l’avance et ils négocieront le coût. avant la procédure. Cette négociation aboutit généralement à une remise de 30 à 60 %.
Pour les rendez-vous standards ou les urgences inattendues, vous informerez votre prestataire que vous payez en espèces. À partir de là, vous vous engagerez à financer les premiers 500 $ pour cet événement de santé et pourrez soumettre une demande de financement à CommunityCare pour tout montant dépassant ce montant.
Avez-vous vu ce numéro de 500 $ ? Ouais, c’est un peu comme une franchise… mais ça ne s’appelle pas une franchise parce que ce n’est pas une assurance.
Et c’est tout.
Expérience personnelle
J’ai eu un problème au pied qui a nécessité plusieurs visites chez un podologue. J’ai payé ma visite à chaque fois et demandé à chaque fois le reçu détaillé. Une fois que le coût cumulé dépassait 500 $, j’ai créé un événement de santé dans l’application CommunityCare et soumis les reçus détaillés.
On m’a demandé des éclaircissements supplémentaires et ma soumission a été approuvée peu de temps après. Les dépenses que j’ai engagées au-dessus de 500 $ ont été déposées sur mon compte.
Combien ça coûte?
C’est là que les gens n’y croiront pas, mais c’est vrai à 100 %. Ma famille de 4 personnes dépense beaucoup moins que celle d’une assurance maladie subventionnée par l’entreprise. Laissez-moi vous montrer…
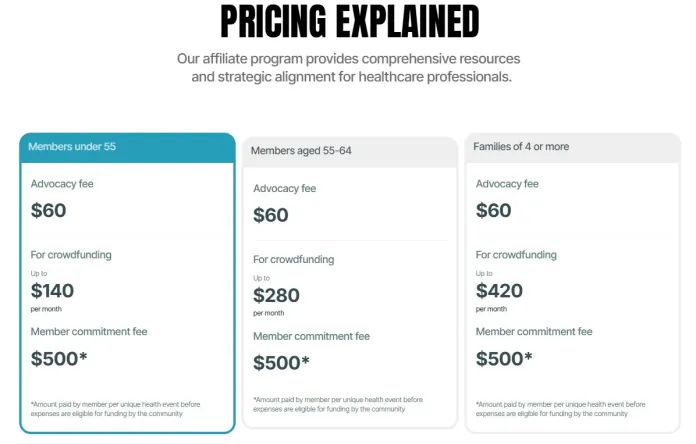
Disons que vous avez une famille de 4 personnes. Vous paierez les frais de plaidoyer de 60 $ chaque mois. Ensuite, vous contribuerez jusqu’à 420 $/mois pour le financement participatif. Je dis « jusqu’à » car j’ai déjà dû payer le maximum au cours des 11 mois écoulés depuis que j’ai rejoint CommunityCare en décembre 2025.
Le montant du financement participatif variera de mois en mois en fonction des besoins des membres de CommunityCare. Chaque mois, vous recevrez un e-mail indiquant le montant de votre contribution. En septembre, ma contribution s’élevait à 285,68 $ (plus des frais de traitement de 2,38 $).
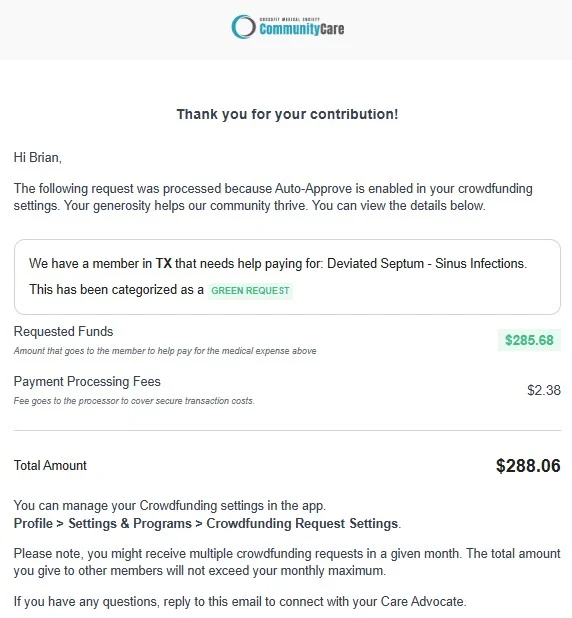
En août, il était de 238,61 $.
En juillet, il était de 224,33 $.
En janvier, c’était seulement 192,55 $ !
Le mois le plus élevé était de 287 $. Comparez maintenant cela à votre prime mensuelle d’assurance maladie actuelle.
Engagement de 500 $ par événement
Vous vous souvenez quand j’ai dit que CommunityCare prenait la note de mon problème de pied pour tout ce qui dépassait 500 $ ?
Ouais, c’est un peu comme une franchise. Une franchise de 500 $. Mais il y a une différence essentielle…
Un événement santé couvre tout du début à la fin. Que votre traitement dure deux semaines ou deux mois, vous ne paierez chacun que les premiers 500 $.
Oui, sérieusement.
Quel est votre franchise et votre montant maximum à payer avec votre police d’assurance maladie actuelle ? J’attendrai…
Alors, quel est le problème ?
À présent, vous pensez probablement que c’est trop beau pour être vrai. Vous n’y croyez pas et vous vous en tiendrez à votre assurance maladie coûteuse avec une franchise de 10 000 $ et un montant maximum à payer qui est plus élevé que cela.
Oh, et vous paierez plus chaque mois pour avoir le privilège d’utiliser votre franchise de 10 000 $ lorsque quelque chose arrive.
Voilà, ce n’est pas trop beau pour être vrai. Je suis sur CommunityCare depuis presque un an et c’est la meilleure décision que j’ai prise.
Ok, il y a quelques points à garder à l’esprit. Premièrement, les procédures et traitements liés à une maladie préexistante ne sont pas admissibles au financement la première et la deuxième années de votre adhésion, et le financement est limité les années suivantes.
De plus, des éléments tels que les procédures cosmétiques, les prescriptions à long terme et les traitements de fertilité/infertilité ne sont pas couverts.
Cependant, la grossesse est couverte mais avec un engagement de membre de 3 000 $ (au lieu de seulement 500 $).
Comment l’assurance était censée être
Pour moi, CommunityCare est la façon dont l’assurance maladie était initialement prévue. Il visait à vous protéger financièrement en cas d’urgence imprévue où les coûts sont élevés.
L’assurance maladie n’était pas censée couvrir chaque visite médicale de routine* ou incident mineur. Mais c’est précisément ce qu’il est devenu.
*Remarque : un événement de bien-être annuel par membre et par an, coûtant jusqu’à 300 $, est éligible au financement participatif sans l’engagement initial du membre de 500 $.
Utilisez le code « SPIN » et économisez !
Tu te souviens quand je te l’ai dit utilisez le code ‘SPIN’ pendant le processus d’inscription?
Voici pourquoi :
Vous paierez vos frais de plaidoyer mensuels de 60 $ par membre, mais votre demande maximale de financement participatif sera réduite à 39 $ pour les trois premiers mois !
Fais-le
Lorsque votre entreprise vous remettra le formulaire d’inscription annuel cette année, examinez les coûts et évaluez s’il est judicieux de passer à CommunityCare. Vous faites déjà du CrossFit. Vous croyez en un mode de vie sain. Vous n’avez pas de maladie chronique.
Pourquoi payez-vous un système d’assurance maladie pour couvrir ceux qui, comme vous, n’apprécient pas la santé ?
Rejoignez CommunityCare comme ma famille l’a fait. Ça vaut le coup. Assurez-vous simplement que vous utilisez le code ‘SPIN’ en le faisant !
L’article Comment économiser de l’argent sur les soins de santé avec CommunityCare de CrossFit Medical Society est apparu en premier sur The Barbell Spin.
Auteur/autrice
À propos de l'auteur